



No hace falta que tu historial crediticio sea perfecto. Lo que sí necesitas es una cifra, un plan y la disciplina necesaria para protegerlo.
1. No hace falta que tu historial crediticio sea perfecto
Este es el mito que más oigo, y que frena a tantas familias antes incluso de empezar: «Mi historial crediticio no es perfecto, así que no puedo comprar». Sí que puedes. La perfección no es el criterio.
Con un préstamo de la Administración Federal de Vivienda (FHA), los compradores pueden obtener la aprobación a partir de una puntuación crediticia de aproximadamente 580 con una entrada del 3,5 %. Cada entidad crediticia y cada expediente son diferentes, por lo que esa cifra es un punto de partida para la negociación, no una promesa. Lo que las entidades crediticias analizan con mayor detenimiento es la tendencia que subyace a la puntuación:
Pagos puntuales. Un historial de pagos puntuales indica a la entidad crediticia que harás lo mismo con una hipoteca.
Tus deudas en comparación con tus ingresos. Este es tu ratio deuda-ingresos, y te ayuda a determinar qué tipo de vivienda se ajusta mejor a tu situación real.
No solicites ningún crédito nuevo justo antes de realizar la compra. Las cuentas nuevas y las consultas de crédito exhaustivas pueden afectar a tu puntuación y suscitar dudas en el peor momento.
Tres pasos que puedes empezar a dar hoy mismo
Comprueba tu historial crediticio: es gratis. No puedes corregir lo que no has visto, y muchos informes contienen errores que vale la pena impugnar.
Paga todas tus facturas a tiempo. Configura recordatorios o el pago automático, al menos del importe mínimo. La constancia es lo que genera el historial en el que confían las entidades crediticias.
No cierres tus tarjetas más antiguas. La antigüedad de tu historial crediticio contribuye a mejorar tu puntuación. Mantén abiertas esas cuentas antiguas, aunque las utilices muy de vez en cuando.
2. La preaprobación es tu primer paso concreto
Antes de enamorarte de una casa, enamórate de tu cifra. Esa fue la idea central del episodio 7, y se lo digo a todos los compradores con los que trabajo.
Una preaprobación consiste en que una entidad crediticia revise tus ingresos, tu historial crediticio y tus deudas —con documentos reales— y te indique, por escrito, cuánto puedes pedir prestado. Es gratuita, no te compromete a nada y cambia la percepción que los vendedores tienen de ti. En una negociación competitiva, un comprador que presenta una carta de preaprobación es un comprador serio. Uno que no la tiene es solo una esperanza.
La preaprobación no es lo mismo que la precalificación
La precalificación es una estimación basada en la información que facilitas a la entidad crediticia. Es una primera toma de contacto útil, pero no está verificada.
La preaprobación es un análisis real, con documentación. Los vendedores solo se toman en serio la segunda opción, y tú también deberías hacerlo.
Conocer tu presupuesto también protege tu corazón y tu bolsillo. Buscas dentro de lo que te puedes permitir, negocias con confianza y no pierdes los fines de semana visitando viviendas que nunca han estado a tu alcance. Si quieres saber cuál es tu presupuesto, envíame un mensaje con la palabra «PRE-APPROVED» y te pondré en contacto con entidades crediticias que hablan tu idioma y te explicarán cada paso con claridad, tanto en inglés como en español.
3. Mantén tu preaprobación hasta que tengas las llaves
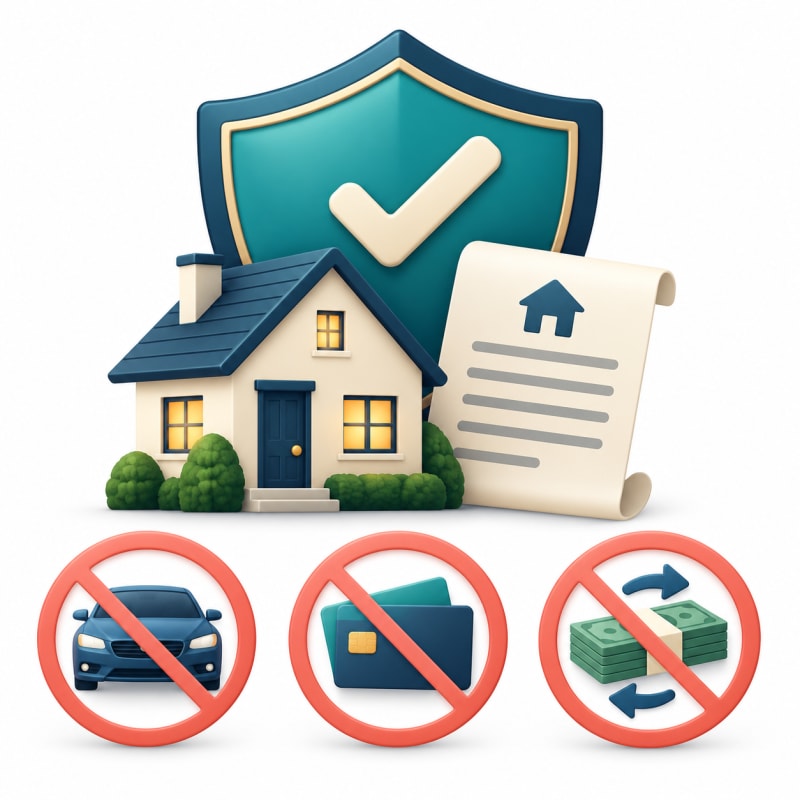
Obtener la preaprobación da la sensación de haber llegado a la meta. Pero no es así: es la línea de salida con una fecha límite. Ese fue el episodio 8, y puede que sea el más importante de los tres, porque las entidades crediticias vuelven a revisar tu expediente antes del cierre. Hasta que tengas las llaves en la mano, tu aprobación aún puede cambiar.
Tres cosas que no debes hacer tras obtener la preaprobación
No compres un coche. Un nuevo préstamo para la compra de un vehículo modifica de la noche a la mañana tu ratio deuda-ingresos y tus obligaciones mensuales.
No solicites nuevas líneas de crédito. Ni tarjetas nuevas, ni financiación en tiendas, ni opciones del tipo «compra ahora, paga después» para los muebles de la nueva casa… todavía no.
No transfieras grandes cantidades de dinero. Los ingresos elevados y sin documentar generan problemas burocráticos y retrasos. Si necesitas transferir dinero, consulta primero con tu entidad crediticia y conserva toda la documentación.
Sé que es tentador. Te estás imaginando el nuevo salón, la nueva entrada para coches, la nueva vida. Guarda esa imagen en tu mente… y espera. Una vez formalizada la compra, cómprate lo que quieras. Antes de formalizarla, protege el préstamo que te permitirá tener tu propia casa.
Tu lista de comprobación en tres pasos
Paso | Qué hacer | Por qué es importante |
1. Créditos | Consúltalo gratis, paga a tiempo y mantén activas las tarjetas antiguas | Crea el modelo en el que confían los prestamistas |
2. Preaprobación | Consigue que te den tu número por escrito, con documentos que lo acrediten | Los vendedores te toman en serio |
3. Protégelo | Sin coche, sin nuevos créditos, sin grandes movimientos de dinero | Te ayuda a mantener el proceso de cierre según lo previsto |
¿Estás listo para descubrir tu número?
Si los tres pasos de octubre te han dejado claro cuál es el siguiente paso que debes dar, es este: averigua qué puedes hacer realmente, con cifras concretas, antes de hacer conjeturas. Una entrevista para obtener una preaprobación es gratuita y no implica ningún compromiso; solo te aporta claridad.

GRISELDA SÁNCHEZ
📍 Prestamos servicio en Culpeper y sus alrededores
📞 Llama o envía un mensaje: 571-308-3626
📧 Correo electrónico:griselda.sanchez@nhabitco.com
🌐 Página web:www.griselda-sanchez.com
Síguenos para recibir consejos, anuncios y novedades:
📸 Instagram:@griselda.sanchez_realtor_va
📘 Facebook:Griselda Sánchez, agente inmobiliaria en Virginia
